 Por
Como funciona o cadastro de clientes nas PSAVs
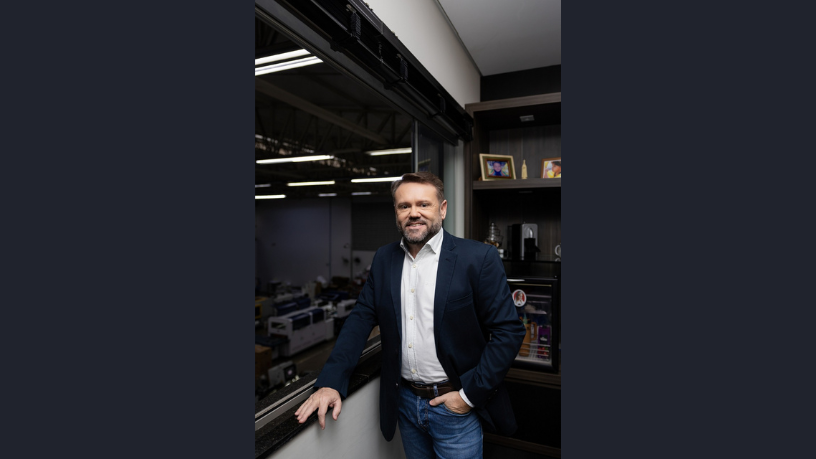
Paulo de Matos Junior, empresário do segmento financeiro, nas áreas de câmbio e intermediação de criptoativos, acompanha com atenção uma reclamação comum entre quem abre conta em prestadoras: a quantidade de documentos, fotos e confirmações exigida antes de comprar o primeiro criptoativo. O procedimento, conhecido como KYC, sigla em inglês para conheça seu cliente, não é capricho da empresa. Trata-se de uma obrigação ligada à prevenção de fraudes e de lavagem de dinheiro, que a nova regulação do Banco Central reforça para as PSAVs.
A identificação do cliente na entrada
O primeiro passo é comprovar quem é o cliente. A prestadora coleta nome completo, CPF, documento oficial com foto e dados de contato, e confere essas informações em bases oficiais. Para pessoas jurídicas, o processo se estende aos sócios e aos responsáveis pela empresa, de modo que se saiba quem está por trás de cada conta. Sem essa etapa, nenhuma operação deveria ser liberada.
De acordo com Paulo de Matos Junior, a verificação biométrica, que compara o rosto do cliente com o documento apresentado, ganhou espaço justamente por dificultar o uso de documentos de terceiros. A foto em tempo real, a chamada prova de vida, impede que fraudadores abram contas com imagens roubadas ou adulteradas, um problema recorrente em ambientes digitais e que prejudica tanto as empresas quanto as vítimas de identidade clonada.
Por que a prestadora pergunta sobre a origem dos recursos?
Além de saber quem é o cliente, a prestadora precisa entender o que ele faz e de onde vêm os valores movimentados. Por isso o cadastro costuma incluir ocupação, renda declarada e, em operações de maior volume, comprovantes de origem dos recursos. A informação serve de régua: movimentações muito acima do perfil declarado chamam atenção e passam por análise antes de serem concluídas.
O objetivo não é desconfiar de todo cliente, e sim separar o que é compatível com o perfil do que foge dele. Um profissional que declara determinada renda e passa a movimentar valores muito superiores precisa explicar a diferença, e a empresa registra essa análise para eventual consulta futura, conforme explica Paulo de Matos Junior.
Paulo de Matos Junior
O acompanhamento contínuo das operações com criptoativos
O cadastro não termina na abertura da conta. Sistemas de monitoramento acompanham as operações ao longo do relacionamento e emitem alertas diante de padrões atípicos, como depósitos fracionados em muitas transferências pequenas, movimentações muito rápidas entre contas ou envios para destinos ligados a golpes conhecidos. Cada alerta é analisado por uma equipe de compliance antes de qualquer decisão.
Quando a análise confirma indício de irregularidade, a prestadora comunica o Coaf, órgão que recebe esses relatórios no país. A estrutura de compliance, com diretor responsável por prevenção à lavagem de dinheiro, sugere Paulo de Matos Junior, é o que dá consistência a esse fluxo e evita decisões improvisadas, tomadas caso a caso e sem critério uniforme.
O que o cliente pode fazer para agilizar o cadastro?
Alguns cuidados reduzem o tempo de aprovação. Enviar documentos legíveis, dentro da validade e sem cortes, fazer a prova de vida em local bem iluminado e manter os dados atualizados evita pedidos de reenvio. Informar com precisão ocupação e renda também ajuda, já que divergências entre o declarado e o comprovado atrasam a liberação da conta e podem levar a novas solicitações de documentos.
Outra atitude útil é desconfiar de quem promete abrir contas sem cadastro. Prestadoras que dispensam a identificação do cliente não cumprem as exigências da regulação e expõem quem usa o serviço a bloqueios, fraudes e perda de recursos. O cadastro, por mais trabalhoso que pareça, é parte do que diferencia o mercado formal do informal.